
Centrale banken staan vandaag voor een van hun moeilijkste opdrachten van de voorbije decennia. Geopolitieke spanningen, handelstarieven, klimaatrisico’s en de wereldwijde investeringsgolf in artificiële intelligentie houden de inflatiedruk hoog. Tegelijk stijgen de langetermijnrentes en blijven de financiële markten opvallend veerkrachtig.
Dat plaatst centrale banken voor een moeilijk dilemma. Hun klassieke instrumentarium is vooral geschikt om de economische vraag te beïnvloeden, maar biedt minder houvast wanneer oorlogen, energieproblemen, handelstarieven of tekorten aan infrastructuur en grondstoffen de inflatie veroorzaken. Kunnen centrale banken de inflatie onder controle houden zonder de economische groei te sterk af te remmen?
Waarom blijft de inflatie hardnekkig hoog?
In de vorige editie van Focus bespraken we de economische gevolgen van de oorlog in Iran en de sluiting van de Straat van Hormuz. Deze strategische doorvoerroute voor olie en gas houdt de wereldeconomie nog steeds in haar greep. De blokkade van de zeestraat joeg de prijzen van energiegrondstoffen en afgeleide producten fors de hoogte in. Vooral energieafhankelijke landen zagen daardoor de inflatie oplopen.
De aangekondigde wapenstilstand bracht tijdelijk rust op de oliemarkten. Door de hervatting van de vijandelijkheden gingen de prijzen echter opnieuw omhoog. De markten rekenen daardoor niet langer op een snelle oplossing van het conflict tussen de Verenigde Staten en Iran.
Maar niet alleen de oorlog zet de prijzen onder druk. Ook andere aanbodschokken spelen een belangrijke rol.
Amerikaanse handelstarieven worden geregeld ingezet om bondgenoten en tegenstanders onder druk te zetten, maar leiden vooral tot hogere kosten voor bedrijven en consumenten. De investeringsgolf in artificiële intelligentie en datacenters verhoogt bovendien de vraag naar energie en veroorzaakt schaarste in elektrische infrastructuur en chips.
Europa wordt daarnaast geconfronteerd met de gevolgen van de klimaatopwarming. Opeenvolgende hittegolven veroorzaakten extreme droogte, met een hoger risico op mislukte oogsten, voedselschaarste en stijgende voedingsprijzen. Lage waterstanden in belangrijke rivieren bemoeilijkten ook het transport, waardoor bedrijven vaker naar duurder wegtransport moesten uitwijken.
Al deze ontwikkelingen zorgen ervoor dat de inflatie hardnekkiger blijft dan verwacht. In een eerdere analyse van inflatie gingen we dieper in op het verschil tussen algemene inflatie en kerninflatie.
“De huidige inflatie wordt niet alleen door een sterke vraag veroorzaakt. Ook geopolitieke spanningen, energieproblemen en andere aanbodschokken houden de prijsdruk hoog.“
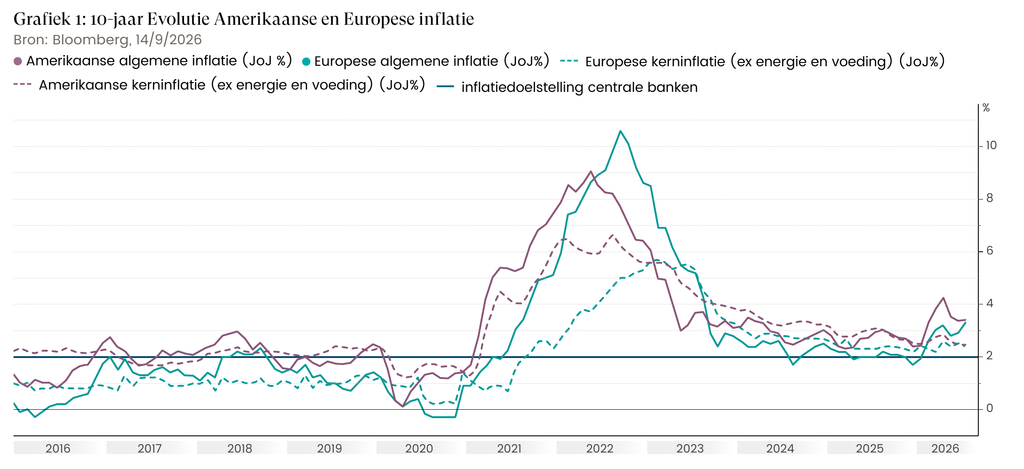
De grafiek toont dat zowel de algemene inflatie als de kerninflatie, zonder energie en voeding, sinds de inflatiepiek van 2022 is afgenomen. Toch bewegen verschillende inflatiemaatstaven in 2026 opnieuw boven de doelstelling van 2%.
Dat maakt het voor centrale banken moeilijker om ervan uit te gaan dat de inflatiedruk definitief achter de rug is.
Hoe proberen centrale banken de inflatie af te remmen?
De meeste centrale banken streven naar een inflatie van ongeveer 2%. Dat niveau wordt historisch als gezond beschouwd. Een beperkte en voorspelbare inflatie moedigt consumenten aan om aankopen niet langdurig uit te stellen en ondersteunt zo de economische groei. Wanneer de inflatie te hoog oploopt, worden producten en diensten sneller duurder. De koopkracht komt onder druk en consumenten kunnen hun uitgaven terugschroeven, waardoor de economie dreigt te vertragen.
Centrale banken proberen de inflatie via hun rentebeleid onder controle te houden. Wanneer de inflatie boven hun doelstelling uitstijgt, kunnen ze de beleidsrente verhogen. Lenen wordt dan duurder, waardoor gezinnen en bedrijven doorgaans minder consumeren en investeren. Dat remt de economische vraag af en kan de prijsdruk temperen. Wanneer de economie te sterk vertraagt, kunnen centrale banken de rente juist verlagen. Goedkopere financiering kan gezinnen en ondernemingen dan aanmoedigen om opnieuw te lenen, consumeren en investeren.
In het verleden werkte dit mechanisme relatief goed. Centrale banken konden met hun rentebeleid invloed uitoefenen op een economie die vooral werd gestuurd door de vraag naar goederen en diensten. Na de financiële crisis werden ze bovendien belangrijke stabilisatoren van de financiële markten. Via een bijzonder soepel rentebeleid ontstond een wereld met lage rentevoeten, beperkte inflatie en overvloedige liquiditeit. Centrale banken kochten massaal obligaties op en ondersteunden de markten wanneer er spanningen ontstonden. Daardoor groeide het gevoel dat ze altijd zouden tussenkomen wanneer de economie of de financiële markten in de problemen kwamen.
Waarom staan centrale banken vandaag voor een dilemma?
De economische omgeving ziet er vandaag anders uit. Inflatie wordt steeds vaker veroorzaakt door externe aanbodschokken waarop centrale banken weinig directe controle hebben. Geopolitieke spanningen en hun impact op de energieprijzen, handelstarieven, klimaatrisico’s, verstoringen in toeleveringsketens en grote investeringsgolven in AI-infrastructuur zijn geen klassieke vraagschokken. Ze kunnen daarom niet eenvoudig met een renteverhoging of renteverlaging worden opgelost.
Wanneer inflatie ontstaat doordat de economische vraag te sterk is, kunnen centrale banken de economie afkoelen door de rente te verhogen. Wordt de inflatie veroorzaakt door een tekort aan energie, goederen, infrastructuur of transportcapaciteit, dan is de oplossing minder eenvoudig. Een hogere rente kan de vraag verminderen, maar lost het onderliggende tekort niet op. Een centrale bank kan geen olie of gas oppompen, geen geblokkeerde vaarroute openen, geen oorlog beëindigen en geen bijkomende energie-infrastructuur bouwen.
“Een hogere rente kan de vraag afremmen, maar lost het onderliggende aanbodtekort niet op.“
Het beschikbare instrumentarium is daardoor niet volledig aangepast aan de uitdagingen van vandaag. Monetair beleid wordt in deze omgeving meer een kunst dan een exacte wetenschap. Centrale banken staan voor een moeilijke evenwichtsoefening: aanbodschokken wakkeren de inflatie aan en remmen tegelijkertijd de economische groei af. Wanneer centrale banken de rente te sterk verhogen, kunnen ze de groei onnodig hard afremmen en zelfs een recessie veroorzaken. Doen ze te weinig, dan kunnen tijdelijk hogere prijzen uitmonden in structureel hogere inflatieverwachtingen.
Gezinnen, bedrijven en financiële markten moeten erop kunnen vertrouwen dat de inflatie op middellange termijn opnieuw onder controle komt. Dat vertrouwen is cruciaal.
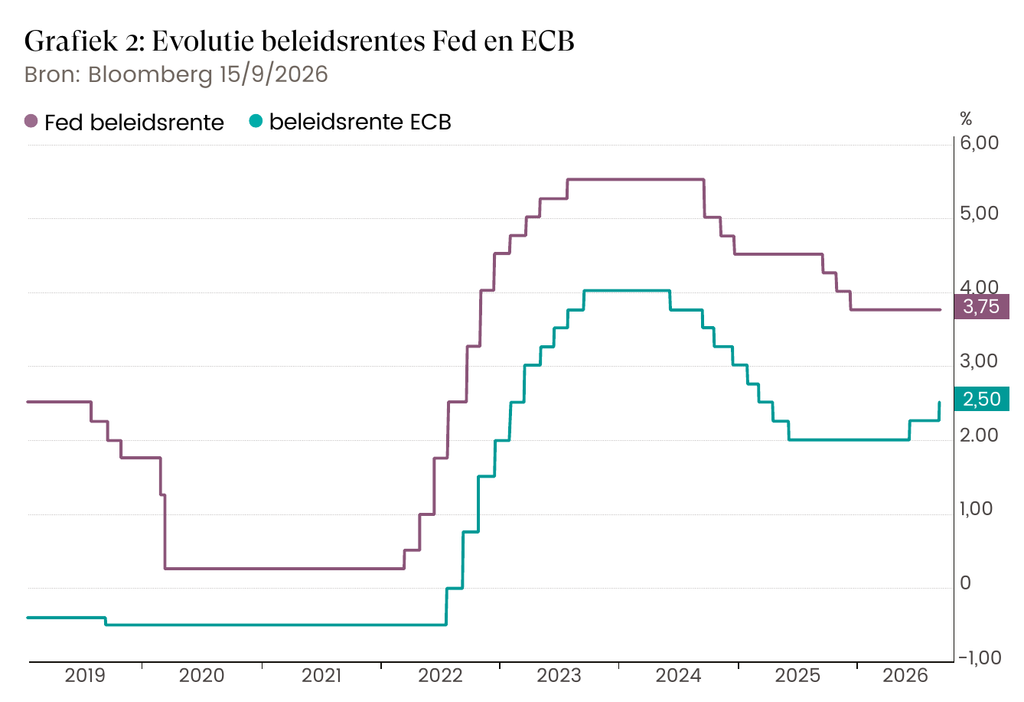
De grafiek toont hoe de Federal Reserve en de Europese Centrale Bank hun beleidsrentes vanaf 2022 fors verhoogden. Na de inflatiepiek volgden opnieuw renteverlagingen, maar beide centrale banken varen niet volledig dezelfde koers.
Aan het einde van de weergegeven periode bedraagt de beleidsrente van de Amerikaanse Federal Reserve 3,75%, tegenover 2,50% voor de Europese Centrale Bank. Die uiteenlopende niveaus weerspiegelen verschillen in inflatie, economische groei en beleidsverwachtingen. Ze illustreren tegelijk hoe moeilijk het is om het juiste evenwicht te vinden tussen prijsstabiliteit en economische ondersteuning.
Waarom is de onafhankelijkheid van centrale banken belangrijk?
De Amerikaanse centrale bank wordt bij haar rentebeleid geconfronteerd met een bijkomend risico: fiscale dominantie. Daarvan is sprake wanneer de financiële positie van een overheid zo zwaar doorweegt dat het monetaire beleid erdoor dreigt te worden beïnvloed. Wanneer overheden veel schulden hebben en hun rentelasten sterk stijgen, kan de politieke druk op centrale banken toenemen om de rente te verlagen.
Een lagere rente maakt de financiering van overheidsschulden goedkoper, maar kan tegelijk de inflatie opnieuw aanwakkeren. Daarom is het belangrijk dat centrale banken onafhankelijk blijven en beslissingen nemen op basis van hun mandaat voor prijsstabiliteit, niet op basis van politieke belangen op korte termijn.
De Amerikaanse overheid kampt met een bijzonder hoge schuldenlast. Om de bijbehorende rentelasten betaalbaar te houden, kan de druk op de Amerikaanse centrale bank toenemen om de rente te verlagen. Dat zorgt voor onrust op de financiële markten. Beleggers willen erop kunnen vertrouwen dat rentebeslissingen worden genomen op basis van economische ontwikkelingen en de doelstelling van prijsstabiliteit.
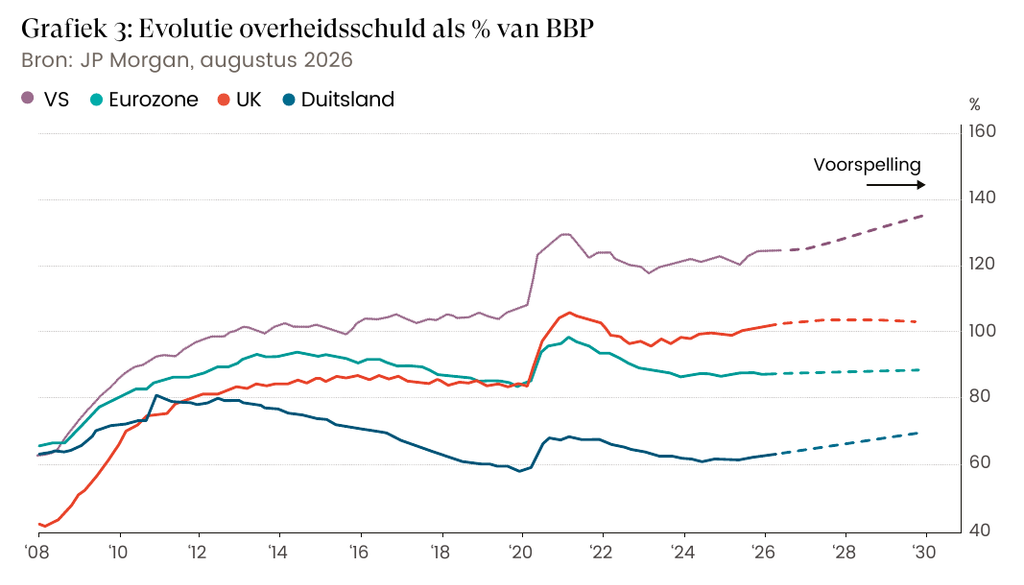
De grafiek vergelijkt de overheidsschuld van de Verenigde Staten, de eurozone, het Verenigd Koninkrijk en Duitsland. De gestippelde lijnen vanaf 2026 geven de voorspelde ontwikkeling weer. Vooral de Amerikaanse overheidsschuld loopt volgens deze voorspelling verder op en nadert tegen 2030 140% van het bruto binnenlands product. Ook voor de eurozone, het Verenigd Koninkrijk en Duitsland wordt een stijging verwacht, maar er zijn duidelijke verschillen in niveau en tempo.
Die ontwikkeling verklaart waarom overheden belang kunnen hebben bij lagere rentevoeten. Hogere rentevoeten verhogen immers de rentelasten en beperken de budgettaire ruimte voor andere uitgaven. Net daarom blijft de onafhankelijkheid van centrale banken essentieel. Rentebeslissingen moeten gericht blijven op prijsstabiliteit, niet op het tijdelijk verlichten van de financieringskosten van overheden.
“De onafhankelijkheid van centrale banken vormt een belangrijk anker voor het vertrouwen van financiële markten.”
Waarom blijven langetermijnrentes stijgen?
Via hun rentebeleid bepalen centrale banken vooral de kortetermijnrente. Langetermijnrentes worden niet rechtstreeks door centrale banken vastgelegd, maar ontstaan op de financiële markten.
Beleggers bepalen welk rendement ze verlangen om geld voor een langere periode uit te lenen. Daarbij houden ze rekening met hun verwachtingen over toekomstige inflatie, economische groei, overheidsschulden en het beleid van centrale banken.
De langetermijnrente kan daarom worden beschouwd als een combinatie van de verwachte toekomstige kortetermijnrentes en een risicopremie voor de onzekerheid die met een langere looptijd gepaard gaat. Centrale banken kunnen langetermijnrentes beïnvloeden via hun communicatie en beleidsverwachtingen, maar bepalen deze rentes niet volledig zelf. Het verschil tussen korte en lange rente komt samen in de rentecurve. In onze eerdere analyse over de inverse rentecurve leggen we uit waarom beleggers die verhouding nauwgezet volgen.
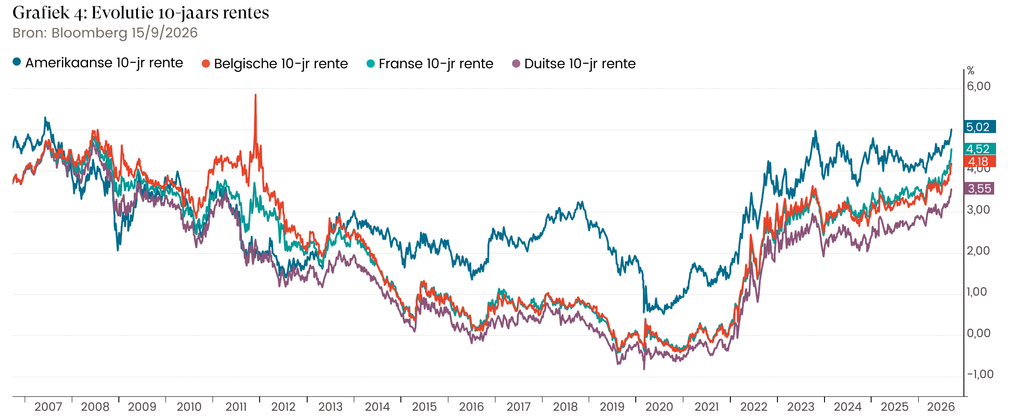
De grafiek toont dat de tienjaarsrentes sinds 2022 sterk zijn gestegen. Op 15 september 2026 bedraagt de Amerikaanse tienjaarsrente 5,02%. De Franse tienjaarsrente staat op 4,52%, de Belgische op 4,18% en de Duitse op 3,55%.
De verschillen weerspiegelen onder meer uiteenlopende verwachtingen over inflatie, economische groei, overheidsschulden en kredietrisico. Duitsland heeft van de vier weergegeven landen de laagste tienjaarsrente. De Verenigde Staten hebben de hoogste, terwijl de Franse tienjaarsrente boven de Belgische en Duitse rente noteert.
“Hogere langetermijnrentes maken obligaties opnieuw aantrekkelijker, maar verhogen tegelijk de financieringskosten voor overheden, bedrijven en gezinnen.”
Hogere inflatieverwachtingen spelen een belangrijke rol in de stijging. Ook het groeiende aanbod van obligaties oefent opwaartse druk uit.
Overheden hebben grote financierings- en investeringsbehoeften. Ze financieren die voornamelijk door langlopende obligaties uit te geven. Een groter aanbod drukt de obligatiekoersen en duwt de rente omhoog.
Ook grote technologiebedrijven gebruiken de obligatiemarkt steeds vaker om hun investeringen in artificiële intelligentie en datacenters op lange termijn te financieren. Dat vergroot eveneens het aanbod op de obligatiemarkt.
Centrale banken kunnen de langetermijnrente proberen te verlagen door zelf obligaties op te kopen. Zo creëren ze extra vraag, waardoor de obligatiekoersen stijgen en de rendementen dalen. Een dergelijk ingrijpen is momenteel echter niet aan de orde.
Wat betekenen hogere rentes voor sparen en beleggen?
Het rentebeleid van centrale banken speelt een belangrijke rol in de economie en in het dagelijkse financiële leven. Via hun beleidsrente beïnvloeden centrale banken de financieringskosten van gezinnen, bedrijven en overheden. De kortetermijnrente heeft onder meer invloed op de vergoeding van spaartegoeden, terwijl de langetermijnrente in belangrijke mate de kostprijs van hypothecaire en andere langlopende leningen bepaalt.
Voor de financiële markten zijn de renteniveaus eveneens cruciaal. Rente vormt een belangrijke bouwsteen voor de waardering van aandelen, obligaties en vastgoed. Wanneer de rente stijgt, daalt doorgaans de huidige waarde die beleggers aan toekomstige inkomsten toekennen. Sterk stijgende rentes kunnen daardoor druk zetten op aandelenwaarderingen. Hogere financieringskosten kunnen bovendien de investeringen en winstgroei van bedrijven afremmen.
Naast artificiële intelligentie en geopolitieke spanningen zal ook de rente-evolutie de komende maanden mee richting geven aan de aandelenmarkten. Ze kan daarbij voor bijkomende volatiliteit zorgen. Tegelijk maken hogere langetermijnrendementen obligaties opnieuw aantrekkelijker, waardoor ook de verhouding tussen aandelen en obligaties verandert.
Dat werkt echter in twee richtingen. Wanneer de marktrente verder stijgt, komen de koersen van bestaande obligaties tijdelijk onder druk te staan. De waarde van een obligatieportefeuille kan daardoor op korte termijn dalen. Daarom blijven we voorlopig neutraal tegenover obligaties. Onze voorkeur gaat uit naar obligaties van kredietwaardige overheden met kortere looptijden, tot maximaal vijf jaar. Die bieden vandaag opnieuw interessantere rendementen.
Deze algemene visie houdt geen rekening met persoonlijke doelstellingen, risicobereidheid of beleggingshorizon. De juiste positionering blijft afhankelijk van de individuele situatie van iedere belegger. Binnen persoonlijk vermogensbeheer kan de portefeuille daarop worden afgestemd.
Centrale banken blijven een anker van vertrouwen
De combinatie van geopolitieke spanningen, handelstarieven, klimaatrisico’s en de wereldwijde investeringsgolf in artificiële intelligentie houdt de inflatie hardnekkig hoog en duwt de langetermijnrentes omhoog.
Centrale banken staan daardoor voor een moeilijke opdracht. Ze moeten voorkomen dat tijdelijk hogere inflatie uitmondt in structureel hogere inflatieverwachtingen, zonder de economische groei onnodig sterk af te remmen.
Tegelijk neemt de politieke druk toe, vooral in landen waar een hoge overheidsschuld zwaar op de begroting weegt. Het is daarom essentieel dat centrale banken consequent en onafhankelijk blijven handelen.
Voor financiële markten blijft de rente een doorslaggevende factor. Ze beïnvloedt waarderingen, financieringskosten en economische groei. Centrale banken kunnen niet elk economisch probleem oplossen, maar blijven essentieel als anker van vertrouwen in een onzekere wereld.
Veelgestelde vragen over centrale banken
Centrale banken bewaken de prijsstabiliteit en dragen bij aan de stabiliteit van het financiële systeem. Via hun rentebeleid beïnvloeden ze de financieringsvoorwaarden voor gezinnen, bedrijven en overheden. Zo proberen ze de inflatie onder controle te houden en de economie te ondersteunen wanneer dat nodig is.
Centrale banken verhogen de rente om lenen duurder te maken en de economische vraag af te remmen. Gezinnen en bedrijven gaan daardoor doorgaans minder consumeren of investeren. Dat kan de prijsdruk verminderen, al werkt dit minder rechtstreeks wanneer inflatie vooral door aanbodproblemen wordt veroorzaakt.
De huidige inflatie wordt voor een belangrijk deel veroorzaakt door aanbodschokken, zoals hogere energieprijzen, geopolitieke spanningen, handelstarieven, klimaatrisico’s en verstoringen in toeleveringsketens. Centrale banken kunnen de vraag beïnvloeden, maar deze onderliggende problemen niet zelf oplossen.
De beleidsrente wordt rechtstreeks bepaald door centrale banken en beïnvloedt vooral de kortetermijnrente. Langetermijnrentes worden gevormd op de financiële markten. Ze hangen onder meer af van verwachtingen over inflatie, economische groei, overheidsschulden en toekomstig monetair beleid.
Hogere kortetermijnrentes kunnen bijdragen aan een hogere vergoeding op spaartegoeden. De uiteindelijke spaarrente hangt ook af van het beleid van individuele financiële instellingen en volgt de beleidsrente niet altijd volledig of onmiddellijk.
Hogere rentes kunnen aandelenwaarderingen onder druk zetten en de financieringskosten van bedrijven verhogen. Tegelijk kunnen obligaties aantrekkelijker worden doordat nieuwe uitgiftes een hoger rendement bieden. Wanneer de marktrente verder stijgt, kan de waarde van bestaande obligaties tijdelijk dalen.
Onafhankelijke centrale banken kunnen beslissingen nemen op basis van hun mandaat voor prijsstabiliteit, zonder zich te laten leiden door politieke belangen op korte termijn. Die onafhankelijkheid ondersteunt het vertrouwen van gezinnen, bedrijven en financiële markten.
Beeld: © European Central Bank, www.ecb.europa.eu